DOWNLOAD Permendagri Nomor 17 Tahun 2026
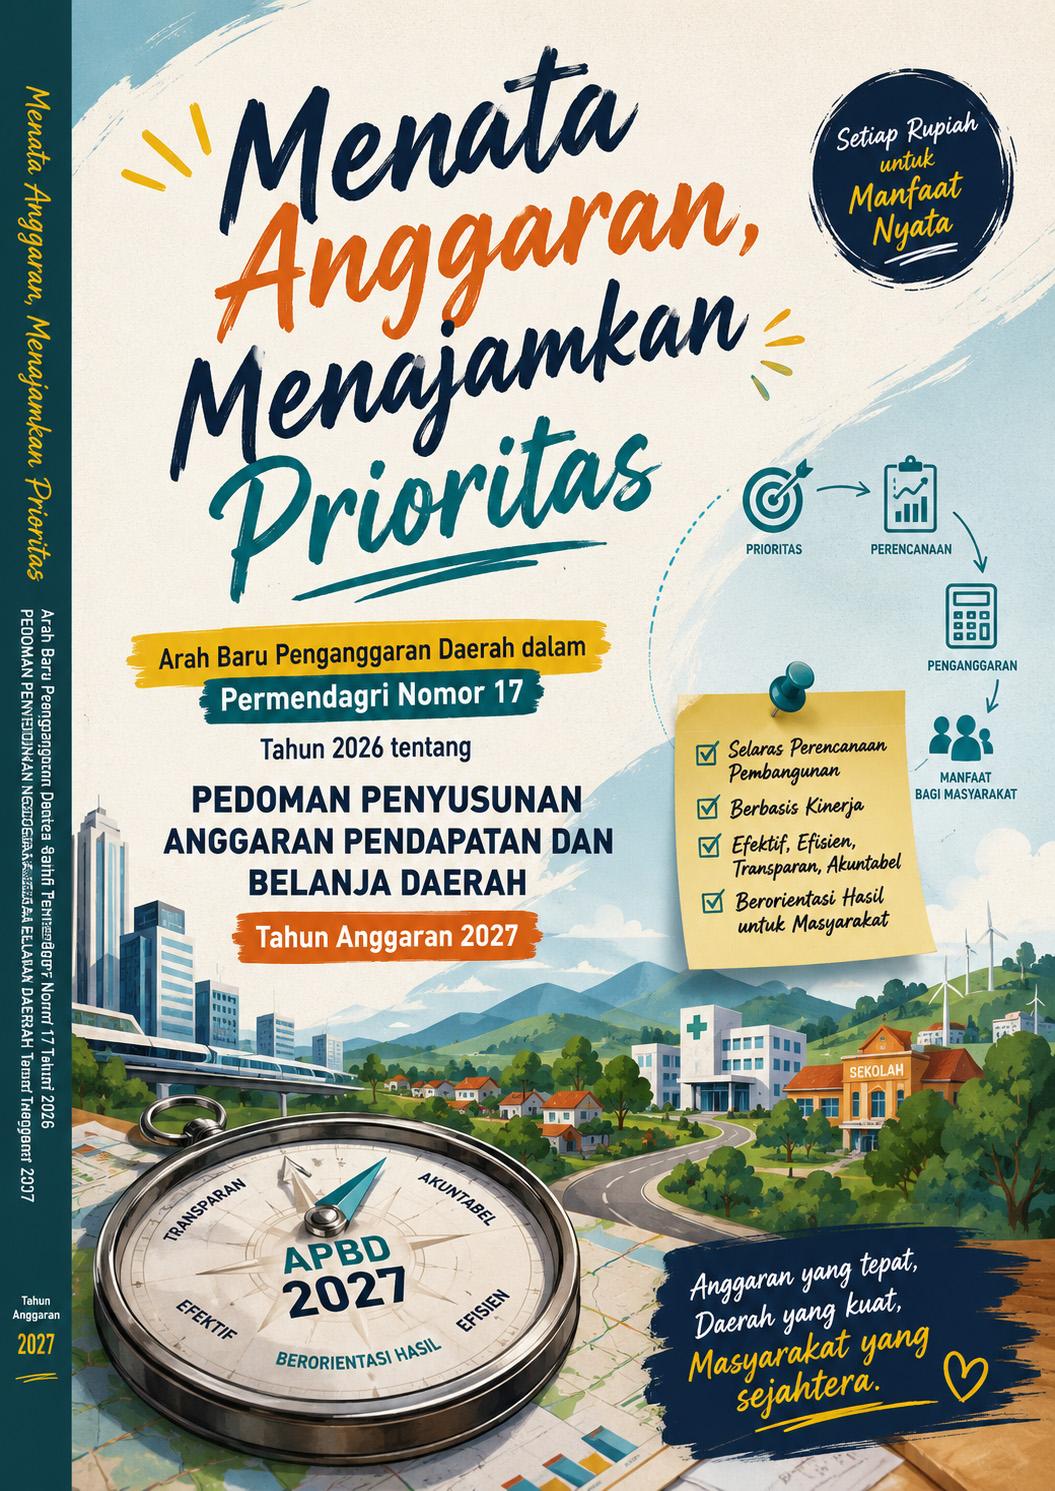
Permendagri Nomor 17 Tahun 2026 membawa sejumlah penajaman penting dalam penyusunan APBD Tahun Anggaran 2027 dibandingkan dengan Permendagri Nomor 14 Tahun 2025 yang menjadi pedoman penyusunan APBD Tahun Anggaran 2026.
Perubahan tersebut tidak semata-mata berkaitan dengan pergantian tahun anggaran, tetapi menunjukkan arah penganggaran daerah yang semakin menekankan keterhubungan antara perencanaan, penganggaran, kinerja, prioritas nasional, dan manfaat yang diterima masyarakat.
Secara umum, kedua regulasi tetap memiliki kerangka yang sama, yaitu meliputi sinkronisasi kebijakan Pemerintah Daerah dengan kebijakan pemerintah pusat, prinsip penyusunan APBD, kebijakan penyusunan APBD, teknis penyusunan APBD, serta hal khusus lainnya. Namun, Permendagri Nomor 17 Tahun 2026 memberikan pengaturan yang lebih tegas dan terstruktur melalui ketentuan mengenai sinkronisasi kebijakan, penandaan tematik, teknis penyusunan, serta hal khusus lainnya.
Dari “Kedaulatan Pangan dan Energi” menuju “Tumbuh Lebih Tinggi dan Sejahtera Lebih Cepat”
Perbedaan yang paling mudah terlihat terdapat pada arah kebijakan makro yang menjadi konteks penyusunan APBD. Untuk APBD 2026, KEM PPKF mengusung tema “Kedaulatan Pangan, Energi, dan Ekonomi”, dengan perhatian antara lain pada percepatan pertumbuhan ekonomi, penguatan well-being, konvergensi antardaerah, peningkatan belanja produktif, serta optimalisasi Pendapatan Asli Daerah.
Sementara itu, untuk APBD 2027, KEM PPKF mengusung tema “Tumbuh lebih tinggi dan sejahtera lebih cepat”. Arah tersebut diterjemahkan ke dalam fokus pembangunan berupa akselerasi pertumbuhan ekonomi, penurunan kemiskinan, peningkatan kualitas pendidikan dan kesehatan, serta kedaulatan pangan. Pemerintah Daerah juga didorong menggunakan pendekatan tematik berbasis kinerja dan dampak (outcome-oriented budgeting).
Dengan demikian, APBD 2027 diarahkan tidak hanya menjawab pertanyaan “berapa anggaran yang dialokasikan?”, tetapi semakin kuat pada pertanyaan “apa hasil dan dampak yang dihasilkan dari anggaran tersebut?”
Penandaan Tematik APBD Semakin Diperluas
Permendagri Nomor 14 Tahun 2025 telah mengenal penandaan atau tagging dalam SIPD-RI, antara lain untuk belanja pendidikan, infrastruktur pelayanan publik, belanja pegawai, pengawasan, SPM, Asta Cita, stunting, kemiskinan, inflasi, DAU, DAK, DBH, dan isu strategis lainnya.
Dalam Permendagri Nomor 17 Tahun 2026, pendekatan tersebut diperkuat. Penandaan tematik disusun berbasis bukti (evidence based), melibatkan kementerian/lembaga, dan diformulasikan dalam SIPD sebagai dasar sinkronisasi kebijakan antar-kementerian/lembaga.
Yang menarik, terdapat sejumlah fokus baru yang secara eksplisit masuk dalam daftar penandaan tematik APBD 2027, yaitu dukungan program pembangunan tiga juta rumah untuk masyarakat berpenghasilan rendah, dukungan program makanan bergizi gratis, dukungan program ketahanan pangan, serta aksesibilitas keuangan daerah.
Perubahan ini menunjukkan bahwa APBD semakin diposisikan sebagai instrumen untuk menerjemahkan agenda pembangunan nasional ke dalam program dan kegiatan konkret di daerah.
Sinkronisasi Perencanaan dan Penganggaran Semakin Dipertegas
Permendagri Nomor 17 Tahun 2026 juga mempertegas hubungan antara RPJMD, RKPD, KUA-PPAS, hingga APBD. Untuk APBD 2027, sinkronisasi mengacu pada RPJMD Tahun 2025–2029, KEM PPKF 2027, dan RKPD Tahun 2027 serta diformulasikan melalui SIPD.
Bahkan, dalam penyusunan rancangan KUA dan PPAS, Pemerintah Daerah dilengkapi dengan tabel yang menggambarkan konsistensi program dan kerangka pendanaan antara RPJMD, RKPD, dan KUA-PPAS, termasuk target dan pagu program serta selisih perubahan pagu.
Pendekatan ini memperkuat prinsip bahwa perubahan alokasi anggaran harus dapat dijelaskan keterkaitannya dengan target pembangunan dan kinerja yang hendak dicapai.
Anggaran Tidak Lagi Berbasis “Jatah” Perangkat Daerah
Salah satu pesan penting yang kembali ditegaskan dalam pedoman APBD 2027 adalah bahwa alokasi anggaran setiap perangkat daerah ditentukan berdasarkan target kinerja pelayanan publik dan prioritas pembangunan, bukan semata-mata berdasarkan pemerataan antarperangkat daerah atau besaran anggaran tahun sebelumnya.
Artinya, perangkat daerah dituntut semakin mampu menunjukkan hubungan antara anggaran → program → output → outcome → manfaat bagi masyarakat.
Paradigma tersebut menjadi penting karena kualitas APBD tidak semata-mata diukur dari kemampuan menghabiskan anggaran, tetapi dari sejauh mana belanja daerah menghasilkan pelayanan publik dan perubahan yang nyata.
Mandatory Spending Tetap Menjadi Pagar Penganggaran
Di tengah berbagai penajaman tersebut, tidak semua hal berubah. Ketentuan mengenai belanja wajib atau mandatory spending tetap menjadi bagian penting dalam penyusunan APBD. Permendagri Nomor 17 Tahun 2026 tetap menetapkan antara lain belanja pendidikan paling sedikit 20%, belanja infrastruktur pelayanan publik paling rendah 40%, dan belanja pegawai paling tinggi 30% sesuai ketentuan yang diatur.
Ketentuan serupa juga telah terdapat dalam Permendagri Nomor 14 Tahun 2025. Dengan demikian, perubahan menuju APBD 2027 bukan berarti menghilangkan pagar penganggaran yang sudah ada, melainkan menambahkan penajaman pada prioritas, kinerja, sinkronisasi, dan dampak belanja.
APBD 2027: Dari Sekadar Alokasi Menjadi Instrumen Perubahan
Jika Permendagri Nomor 14 Tahun 2025 dapat dipandang sebagai pedoman yang kuat dalam memastikan konsistensi perencanaan, pemenuhan belanja wajib, dan sinkronisasi kebijakan fiskal, maka Permendagri Nomor 17 Tahun 2026 membawa penekanan yang lebih kuat pada penganggaran berbasis hasil dan dampak.
Pesan utamanya sederhana: anggaran harus mengikuti prioritas, prioritas harus terhubung dengan kinerja, dan kinerja harus menghasilkan manfaat nyata bagi masyarakat.
Dengan pendekatan tersebut, penyusunan APBD Tahun Anggaran 2027 diharapkan tidak berhenti pada penyusunan angka pendapatan dan belanja, tetapi menjadi proses strategis untuk memastikan setiap rupiah APBD benar-benar mendukung pencapaian target pembangunan daerah, selaras dengan agenda nasional, dan memberikan manfaat yang dapat dirasakan masyarakat.